Desde 1 de agosto, pedir crédito para comprar casa ficou um pouco mais exigente.
Não necessariamente para toda a gente da mesma forma — e é precisamente aí que, para mim, está a parte mais interessante desta mudança.
O Banco de Portugal reduziu de 50% para 45% o limite de referência do chamado DSTI: o rácio entre as prestações mensais de todos os créditos do cliente e o seu rendimento mensal líquido.
E não estamos a falar apenas da prestação da casa. Entram na conta os outros créditos que existam e, nos casos aplicáveis, a instituição tem ainda de considerar um cenário de esforço sobre a taxa de juro.
Ao mesmo tempo, os prazos máximos passaram a ser mais simples: até aos 35 anos podem chegar aos 40 anos; acima dos 35 anos, o máximo é 35 anos. Para quem tinha entre 31 e 35 anos, existe até uma vantagem face às regras anteriores, porque o prazo máximo sobe de 37 para 40 anos.
O LTV mantém-se, em regra, nos 90% para habitação própria e permanente e 80% para outras finalidades.
E no Algarve esta mudança não afeta todos da mesma forma
É aqui que começo a olhar para esta notícia menos como uma questão bancária e mais como uma questão imobiliária.
Imagine dois compradores interessados na mesma casa. Um compra com capitais próprios. O outro precisa de financiar uma parte significativa da aquisição.
A casa é a mesma. O preço é o mesmo. Mas aquilo que mudou em agosto afeta diretamente apenas um deles.
Quem compra sem recorrer ao crédito bancário português não vê a sua capacidade financeira limitada por estas regras. Quem depende do banco, sim.
E num mercado como o Algarve, onde coexistem compradores locais, residentes estrangeiros, investidores e pessoas com níveis de capital próprio muito diferentes, esta distinção importa.
Os compradores com mais de 35 anos merecem particular atenção
Quem tem até 35 anos pode beneficiar de um prazo máximo de 40 anos. Acima dessa idade, o limite é 35.
Isto não significa, naturalmente, que todas as pessoas com mais de 35 anos tenham menor capacidade de compra. Rendimento, poupança, entrada disponível, outros créditos e perfil de risco continuam a pesar muito mais.
Mas, mantendo tudo o resto igual, um prazo mais curto tende a produzir uma prestação mensal superior. E quando o limite de esforço também é mais apertado, essa diferença ganha importância.
É por isso que acredito que alguns compradores vão descobrir que o orçamento que tinham mentalmente definido para uma casa já não corresponde necessariamente ao montante que o banco está disposto a financiar.
Julho torna esta mudança ainda mais interessante
Há um dado que ajuda a perceber o contexto. Em julho, no mês imediatamente anterior às novas regras, os novos contratos de crédito à habitação atingiram cerca de 2.345 milhões de euros — o valor mais elevado da série.
Entrámos, portanto, num enquadramento mais restritivo precisamente depois de um período de fortíssima concessão de crédito.
Ainda é cedo para afirmar qual será o impacto final das novas regras sobre a procura imobiliária. Seria precipitado dizer que o crédito vai cair de forma significativa ou que os preços serão afetados por causa delas.
Mas há uma coisa que me parece bastante plausível: alguns compradores que há poucos meses conseguiam chegar a determinado valor de aquisição poderão agora ter de rever esse orçamento.
Para quem está a vender, talvez seja altura de voltar a perguntar: quem é realmente o comprador desta casa?
Quando analisamos um imóvel para venda, falamos muito de localização, tipologia, estado, preço por metro quadrado ou imóveis concorrentes.
Mas há outra pergunta que considero cada vez mais importante: quem consegue efetivamente comprar este imóvel?
Um apartamento de 300 mil euros não compete necessariamente pelo mesmo comprador que uma moradia de 800 mil. E dentro da mesma faixa de preço também existem diferenças enormes.
Há compradores com entrada elevada. Há compradores que precisam de 90% de financiamento. Há quem tenha outro imóvel para vender. Há quem tenha crédito automóvel ou pessoal. Há compradores estrangeiros com capitais próprios. E há famílias cujo orçamento está muito próximo do limite que o banco aceita.
Quando as regras de financiamento apertam, o universo de compradores financeiramente capazes pode mudar mesmo que o preço anunciado da casa não mude.
Para um proprietário, isto é mais uma razão para não definir o preço apenas olhando para aquilo que outras casas estão a pedir. É preciso perceber também quem é o comprador provável e até onde esse comprador consegue realmente chegar.
ESTÁ A PENSAR VENDER?
O preço certo também depende de perceber quem consegue comprar.
Quando analiso uma propriedade, procuro cruzar concorrência, localização, características e perfil provável de comprador — incluindo a forma como o financiamento pode influenciar a procura.
Pedir uma análise do meu imóvelPara quem está a comprar com crédito, eu faria uma coisa antes de começar as visitas
Pré-aprovação.
Não uma simulação rápida feita num portal. Não “o meu banco disse-me que provavelmente dá”. Uma análise suficientemente concreta para perceber qual o montante que poderá efetivamente financiar, que entrada precisa, qual a prestação num cenário realista, que impacto têm os outros créditos e quanto consegue pagar confortavelmente.
Vejo compradores apaixonarem-se por uma casa e só depois começarem verdadeiramente a fazer contas ao financiamento.
Eu preferia inverter a ordem.
Isso não torna a compra menos emocional. Torna-a apenas muito mais segura.
E para quem investe?
Aqui faria uma distinção importante. Não diria que estas regras vão necessariamente criar “melhores oportunidades” para investidores. Ainda não temos dados suficientes para afirmar isso.
Mas podem alterar a composição da procura. Se determinados compradores dependentes de financiamento perderem capacidade de aquisição, alguns segmentos poderão ter menos pressão competitiva desse grupo.
Isso pode criar mais espaço para negociação em determinados imóveis. Mas não transforma automaticamente o Sotavento num mercado barato, nem significa que os proprietários vão começar a aceitar descontos importantes.
Uma boa oportunidade continua a depender do preço de entrada, localização, procura, potencial de rendimento e qualidade do próprio imóvel.
E é precisamente aqui que continuo a achar o Sotavento interessante: não porque “vai subir” nem porque “vai ficar mais barato”, mas porque ainda existem diferenças suficientemente grandes entre localidades, segmentos e imóveis para que uma análise feita propriedade a propriedade tenha mais valor do que qualquer conclusão geral sobre o Algarve.
O crédito mudou. A casa não mudou. Mas o comprador possível pode ter mudado.
Talvez seja esta a conclusão que retiro destas novas regras.
Um imóvel que custava 350 mil euros em julho pode continuar a custar 350 mil euros em setembro.
Nada mudou na casa.
Mas algumas das pessoas que poderiam financiá-la podem já não conseguir fazê-lo exatamente nas mesmas condições.
E num mercado imobiliário, isso conta.
IMÓVEIS EM DESTAQUE
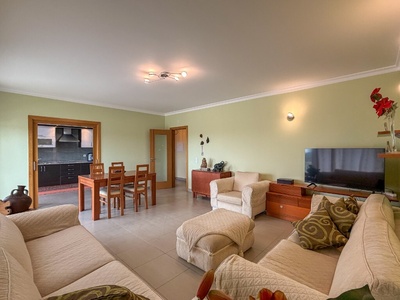
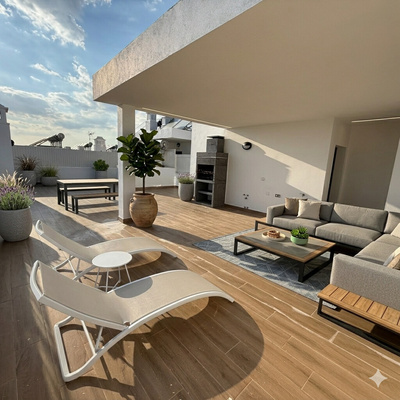
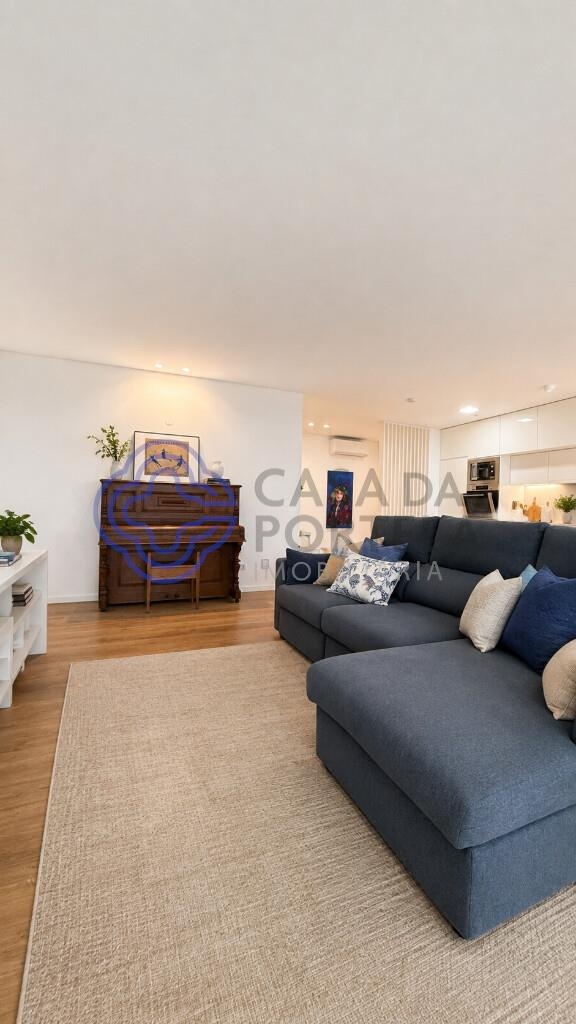
Três imóveis, três perfis de comprador muito diferentes
Uma forma simples de perceber como preço, entrada disponível e financiamento podem alterar completamente o universo de compradores.